Domain schallortung.de kaufen?
Wir ziehen mit dem Projekt
schallortung.de um.
Sind Sie am Kauf der Domain
schallortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallortung.de kaufen?
Sind Zinserträge steuerpflichtig?
Sind Zinserträge steuerpflichtig? Ja, Zinserträge sind in der Regel steuerpflichtig. In den meisten Ländern müssen Zinserträge als Einkommen versteuert werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem persönlichen Steuersatz und dem Freibetrag für Kapitaleinkünfte. Es ist wichtig, Zinserträge in der Steuererklärung anzugeben und sie korrekt zu versteuern, um mögliche Strafen zu vermeiden. Es empfiehlt sich, sich bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren. **
Wann sind Zinserträge steuerpflichtig?
Zinserträge sind in der Regel steuerpflichtig, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Land und kann sich jährlich ändern. In Deutschland beispielsweise beträgt der Freibetrag für Singles 801 Euro und für Verheiratete 1.602 Euro. Zinserträge müssen in der Regel in der Einkommenssteuererklärung angegeben werden. Es gibt jedoch auch bestimmte Formen von Zinserträgen, die steuerfrei sind, wie beispielsweise Zinserträge aus bestimmten Sparformen wie dem Bausparen oder dem Tagesgeldkonto. **


Ähnliche Suchbegriffe für Zinserträge
Top-Angebote
Produkte zum Begriff Zinserträge:
-
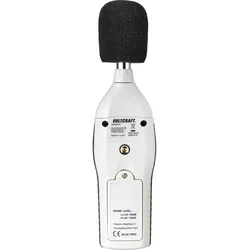
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.71,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
-
Wie sind Zinserträge zu versteuern?
Zinserträge sind grundsätzlich als Kapitaleinkünfte zu versteuern. Das bedeutet, dass sie in der Regel mit dem persönlichen Einkommensteuersatz versteuert werden. Es gibt jedoch auch die Möglichkeit, die Abgeltungssteuer in Höhe von 25% zu zahlen. In einigen Fällen können Zinserträge auch steuerfrei sein, zum Beispiel bei bestimmten Sparformen wie dem Bausparen. Es ist wichtig, die genauen steuerlichen Regelungen für Zinserträge im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wo stehen Zinserträge in der Bilanz?
Zinserträge stehen in der Gewinn- und Verlustrechnung (GuV) der Bilanz. Sie werden als Erträge aus Finanzanlagen oder als Zinserträge aus Wertpapieren ausgewiesen. Diese Erträge werden in der GuV separat von anderen Erträgen wie beispielsweise Umsatzerlösen oder Provisionserträgen aufgeführt. Zinserträge sind somit ein wichtiger Bestandteil der finanziellen Performance eines Unternehmens und tragen zur Gesamtergebnisrechnung bei. Durch die separate Ausweisung in der GuV können Investoren und Stakeholder die Entwicklung der Zinserträge im Zeitverlauf verfolgen und bewerten. **

Werden die Zinserträge an das Finanzamt gemeldet?
Ja, in den meisten Ländern werden Zinserträge an das Finanzamt gemeldet. Banken und andere Finanzinstitute sind gesetzlich verpflichtet, Zinserträge an die Steuerbehörden zu melden, damit sie in der Einkommenssteuererklärung des Steuerzahlers berücksichtigt werden können. Es ist wichtig, alle Einkünfte aus Zinsen und anderen Kapitalerträgen korrekt anzugeben, da das Finanzamt diese Informationen überprüfen kann. Wenn Zinserträge nicht ordnungsgemäß gemeldet werden, kann dies zu rechtlichen Konsequenzen führen. Es ist ratsam, sich über die spezifischen Steuervorschriften in Ihrem Land zu informieren, um sicherzustellen, dass Sie alle erforderlichen Angaben machen. **
Wie kann man Zinserträge aus unterschiedlichen Anlageformen optimieren?
Man kann Zinserträge aus unterschiedlichen Anlageformen optimieren, indem man sein Geld diversifiziert und in verschiedene Anlageklassen investiert. Des Weiteren sollte man regelmäßig die Zinsen vergleichen und gegebenenfalls zu Anlagen mit höheren Zinssätzen wechseln. Außerdem ist es wichtig, die Anlagestrategie regelmäßig zu überprüfen und anzupassen, um auf veränderte Marktbedingungen reagieren zu können. **
Top-Angebote
Produkte zum Begriff Zinserträge:
-
Persen Verlag Schallausbreitung, SchallempfängerViele Lehrplanthemen des Fachs Physik in der 5. Klasse müssen nicht nur unterrichtet, sondern auch abgeprüft werden. Wenn da nur nicht der hohe Arbeitsaufwand wäre, diese Leistungsüberprüfungen zu konzipieren. Diese Materialien bieten Ihnen daher ausgereifte und sofort einsetzbare Leistungsüberprüfungen zum Themenbereich Schallausbreitung, Schallempfänger. Strukturierte Aufgabenstellungen sowie fundiertes und übersichtliches Material, transparente Bewertungsraster und praktische Musterlösungen ermöglichen Ihnen zügiges Korrigieren und eine qualifizierte Benotung. Abgerundet werden die Unterlagen durch Lehrerhinweise, methodisch-didaktische Kommentare sowie einen Erwartungshorizont.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OL IV 14 - Schallwellen InsektenvertreiberIV 14 vertreibt lästige Stechmücken mit Hilfe von Schallwellen. • keine Dämpfe und Gerüche • Gerät einfach in die Steckdose (220-230 V AC, 50 Hz) stecken • mit LED-Anzeige • Wirkungsbereich: ca. 20 m2 • Frequenz: 7,8 kHz • Stromaufnahme: max. 0,5 W • Farbe: schwarz3,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.71,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinserträge steuerpflichtig?
Sind Zinserträge steuerpflichtig? Ja, Zinserträge sind in der Regel steuerpflichtig. In den meisten Ländern müssen Zinserträge als Einkommen versteuert werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem persönlichen Steuersatz und dem Freibetrag für Kapitaleinkünfte. Es ist wichtig, Zinserträge in der Steuererklärung anzugeben und sie korrekt zu versteuern, um mögliche Strafen zu vermeiden. Es empfiehlt sich, sich bei einem Steuerberater oder Finanzexperten über die genauen steuerlichen Regelungen zu informieren. **
-
Wann sind Zinserträge steuerpflichtig?
Zinserträge sind in der Regel steuerpflichtig, wenn sie über dem jährlichen Freibetrag liegen. Dieser Freibetrag variiert je nach Land und kann sich jährlich ändern. In Deutschland beispielsweise beträgt der Freibetrag für Singles 801 Euro und für Verheiratete 1.602 Euro. Zinserträge müssen in der Regel in der Einkommenssteuererklärung angegeben werden. Es gibt jedoch auch bestimmte Formen von Zinserträgen, die steuerfrei sind, wie beispielsweise Zinserträge aus bestimmten Sparformen wie dem Bausparen oder dem Tagesgeldkonto. **
-
Wo werden Zinserträge gebucht?
Zinserträge werden in der Regel im Finanzergebnis einer Unternehmensbilanz gebucht. Sie stellen Einnahmen dar, die aus Zinsen auf angelegtes Kapital oder aus Krediten resultieren. Diese Erträge werden in der Gewinn- und Verlustrechnung ausgewiesen und tragen zur Gesamtrentabilität des Unternehmens bei. Zinserträge können auch in der Einnahmen-Überschuss-Rechnung von Selbstständigen und Freiberuflern erfasst werden. Die genaue Buchung von Zinserträgen hängt von der jeweiligen Rechnungslegungsvorschrift und den steuerlichen Vorschriften des Landes ab, in dem das Unternehmen tätig ist. **
-
Wie sind Zinserträge zu versteuern?
Zinserträge sind grundsätzlich als Kapitaleinkünfte zu versteuern. Das bedeutet, dass sie in der Regel mit dem persönlichen Einkommensteuersatz versteuert werden. Es gibt jedoch auch die Möglichkeit, die Abgeltungssteuer in Höhe von 25% zu zahlen. In einigen Fällen können Zinserträge auch steuerfrei sein, zum Beispiel bei bestimmten Sparformen wie dem Bausparen. Es ist wichtig, die genauen steuerlichen Regelungen für Zinserträge im jeweiligen Land zu beachten und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Zinserträge
-
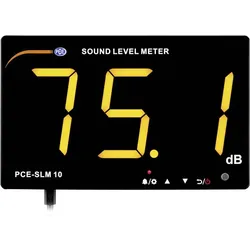
PCE Instruments, Schallpegelmessgerät, Schallpegel MessgerätDie PCE-SLM 10 dB-Anzeige findet Ihren Einsatz in Schulen, Grossraumbüros, Bars, Clubs und sonstigen Veranstaltungsräumen. Durch die grossen Ziffern der dB-Anzeige ist der Messwert jederzeit gut lesbar. Aufgrund des LED-Displays ist dies auch in dunklen Umgebungen ohne Probleme möglich. Die dB-Anzeige wird per USB mit dem optional erhältlichen Netzteil betrieben. Der Messbereich der dB-Anzeige reicht von 30 bis 130 dB. Der Schallpegelmesser stellt den Messwert A gewichtet dar. Die Zeitbewertung der dB-Anzeige ist immer fast. Der Frequenzbereich vom 6 mm Kondensatormikrofon erstreckt sich von 31,5 Hz bis 8,5 kHz. Über die USB-Schnittstelle kann die dB-Anzeige mit dem PC verbunden werden. Mit Hilfe der Software können Live-Messungen an einen Computer übertragen werden. Die dB-Anzeige verfügt ebenfalls über einen internen Speicher, der mit der Software ausgelesen werden kann.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wo stehen Zinserträge in der Bilanz?
Zinserträge stehen in der Gewinn- und Verlustrechnung (GuV) der Bilanz. Sie werden als Erträge aus Finanzanlagen oder als Zinserträge aus Wertpapieren ausgewiesen. Diese Erträge werden in der GuV separat von anderen Erträgen wie beispielsweise Umsatzerlösen oder Provisionserträgen aufgeführt. Zinserträge sind somit ein wichtiger Bestandteil der finanziellen Performance eines Unternehmens und tragen zur Gesamtergebnisrechnung bei. Durch die separate Ausweisung in der GuV können Investoren und Stakeholder die Entwicklung der Zinserträge im Zeitverlauf verfolgen und bewerten. **
-
Werden die Zinserträge an das Finanzamt gemeldet?
Ja, in den meisten Ländern werden Zinserträge an das Finanzamt gemeldet. Banken und andere Finanzinstitute sind gesetzlich verpflichtet, Zinserträge an die Steuerbehörden zu melden, damit sie in der Einkommenssteuererklärung des Steuerzahlers berücksichtigt werden können. Es ist wichtig, alle Einkünfte aus Zinsen und anderen Kapitalerträgen korrekt anzugeben, da das Finanzamt diese Informationen überprüfen kann. Wenn Zinserträge nicht ordnungsgemäß gemeldet werden, kann dies zu rechtlichen Konsequenzen führen. Es ist ratsam, sich über die spezifischen Steuervorschriften in Ihrem Land zu informieren, um sicherzustellen, dass Sie alle erforderlichen Angaben machen. **
-
Wie kann man Zinserträge aus unterschiedlichen Anlageformen optimieren?
Man kann Zinserträge aus unterschiedlichen Anlageformen optimieren, indem man sein Geld diversifiziert und in verschiedene Anlageklassen investiert. Des Weiteren sollte man regelmäßig die Zinsen vergleichen und gegebenenfalls zu Anlagen mit höheren Zinssätzen wechseln. Außerdem ist es wichtig, die Anlagestrategie regelmäßig zu überprüfen und anzupassen, um auf veränderte Marktbedingungen reagieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.