Domain schallortung.de kaufen?
Wir ziehen mit dem Projekt
schallortung.de um.
Sind Sie am Kauf der Domain
schallortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallortung.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **


Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
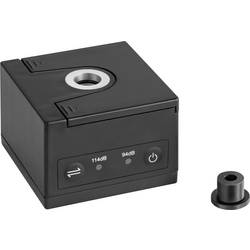
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
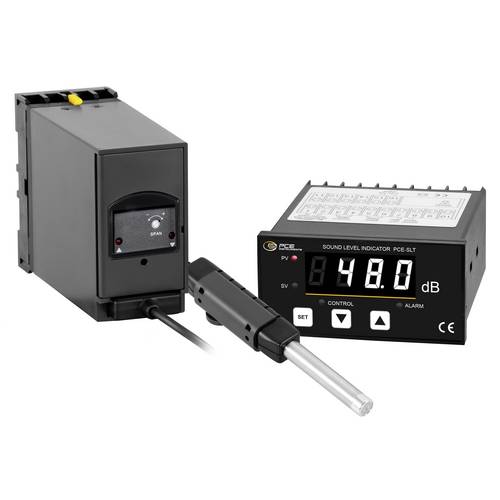
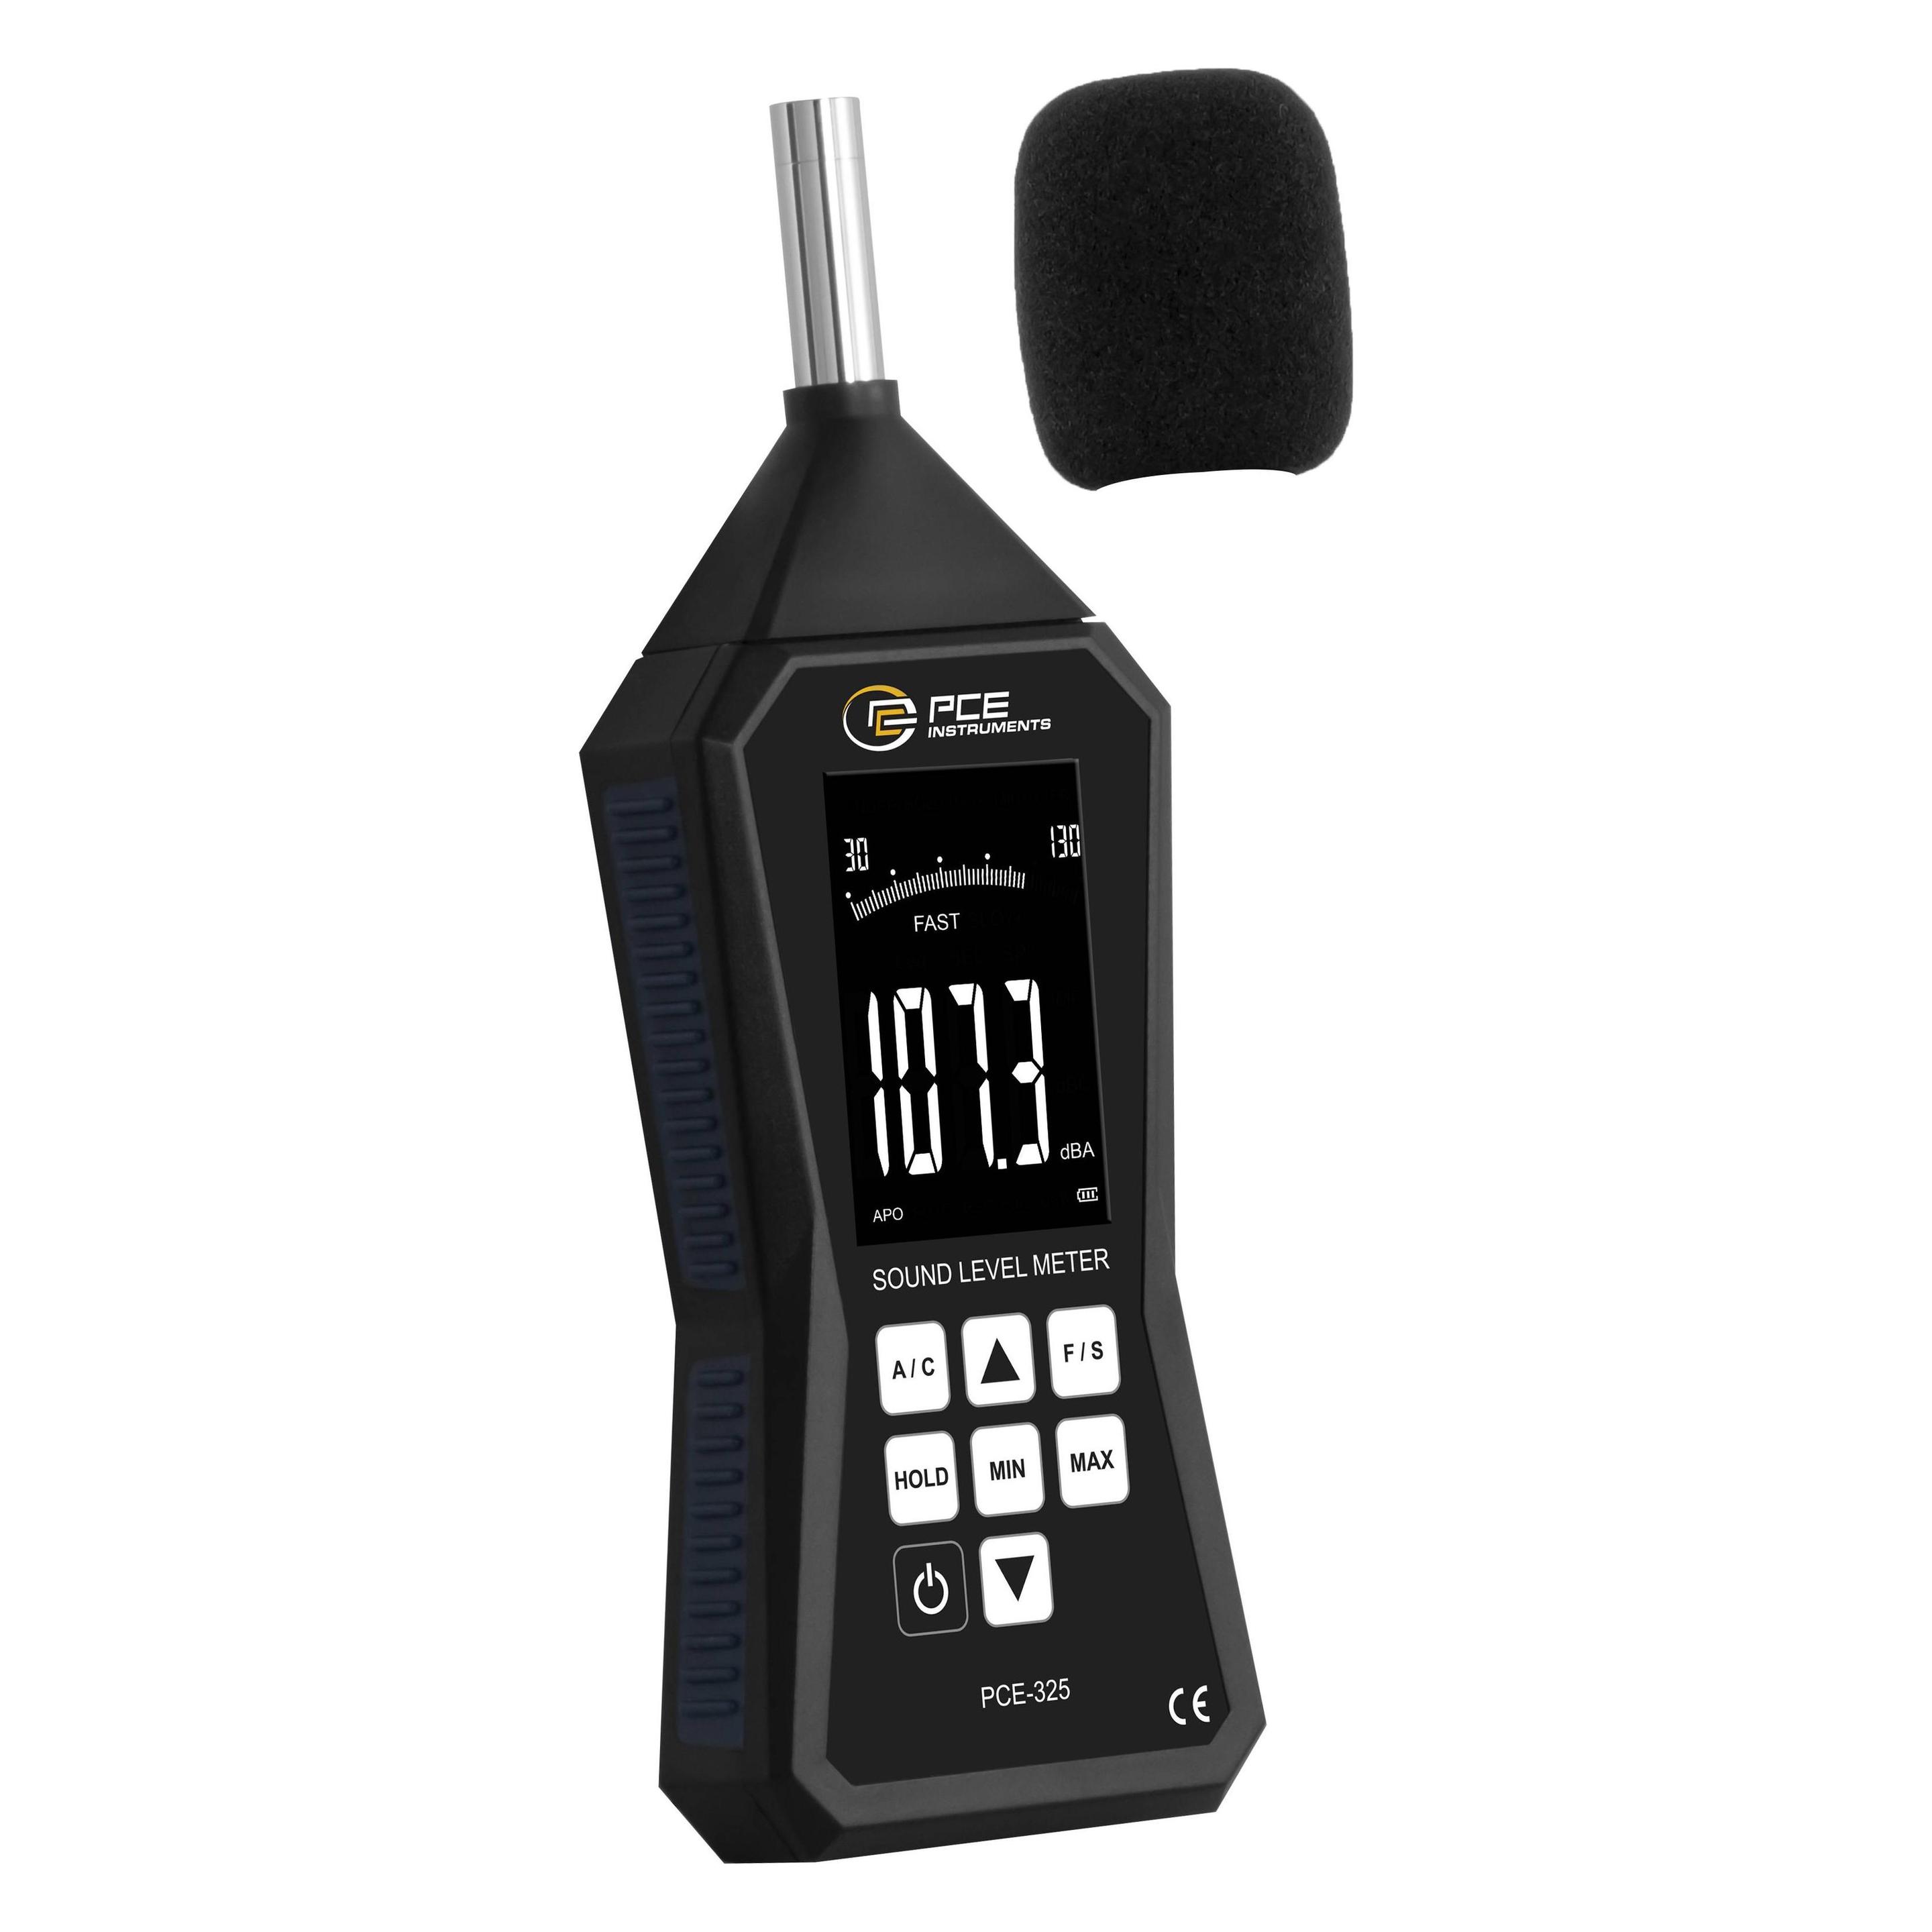
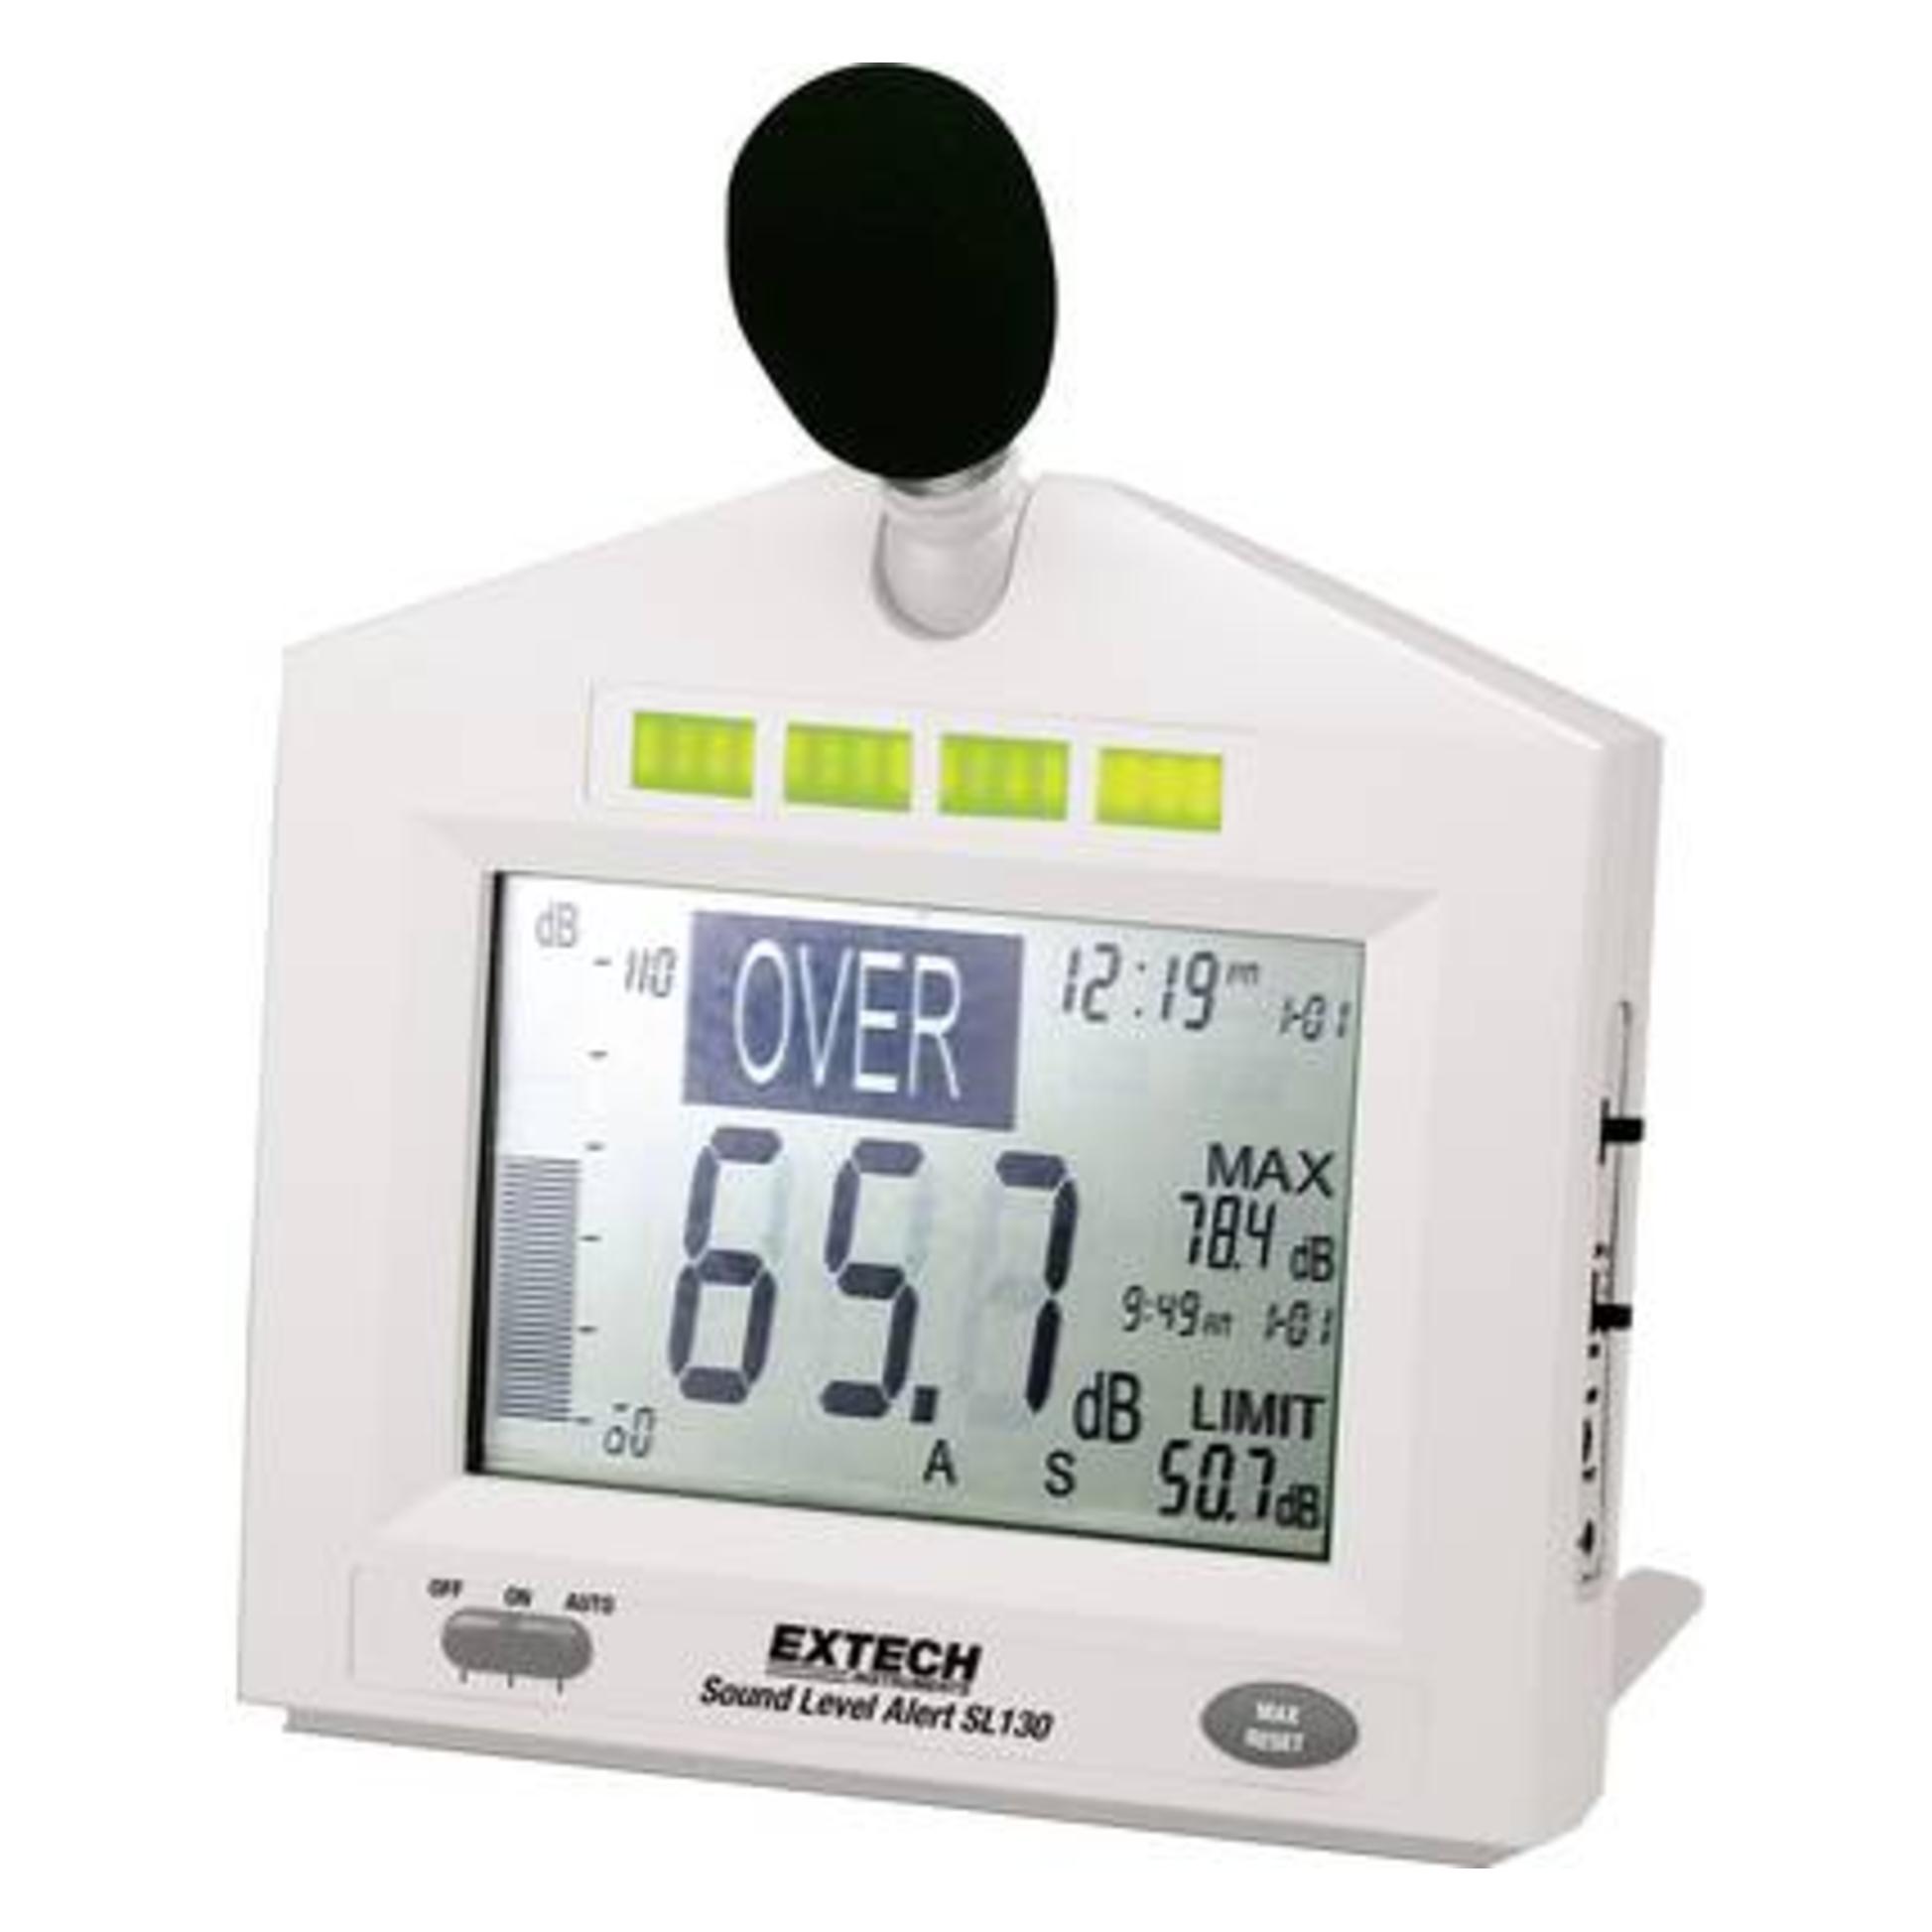
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Akustikpaneel Mira board 1800x387mm Forecast grau - Akustik Paneel Schallabsorption für Büro, rahmenlos, hochwertige VerarbeitungVERWENDUNG: Optimale Lösung zur Schallreduktion und Strukturierung offener Arbeitsbereiche, individuell positionierbar am Arbeitsplatz QUALITÄT: Besteht aus einer fortschrittlichen Akustikfaserplatte kombiniert mit einer schalldämmenden Sandwichfüllung - für maximale Wirksamkeit VORTEIL: Minimiert Geräuschpegel, fördert konzentriertes Arbeiten und erhöht die Produktivität im Büro SPEZIFIKATION: Maße: 1800 x 387 x 28 mm, Farbe: Forecast grau, Typ: Mira board, unkomplizierte Montage per Steckverbindung LIEFERUMFANG: 1x Akustikpaneel Mira board 1800 x 387 mm; Klammern sind separat erhältlich235,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Akustikpaneel Mira board 1600x387mm Forecast grau - Akustik Paneel Schallabsorption für moderne Büroräume, rahmenlos, Made in GermanyVERWENDUNG: Ideal als Sichtschutz und Schallschutz für Büroarbeitsplätze, flexibel einsetzbar zur Gliederung und individuellen Gestaltung von Office-Umgebungen QUALITÄT: Gefertigt aus hochwertiger Akustikfaserplatte mit Sandwichfüllung aus schallabsorbierenden Materialien - langlebig, robust und pflegeleicht VORTEIL: Verbessert die Raumakustik deutlich, reduziert störende Geräusche und schafft eine ruhige, konzentrierte Arbeitsatmosphäre SPEZIFIKATION: Maße: 1600 x 387 x 28 mm, Farbe: Forecast grau, Typ: Mira board, rahmenlose Konstruktion, Montage in wenigen Sekunden LIEFERUMFANG: 1x Akustikpaneel Mira board 1600 x 387 mm; Befestigungsklammern separat bestellbar209,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.