Domain schallortung.de kaufen?
Wir ziehen mit dem Projekt
schallortung.de um.
Sind Sie am Kauf der Domain
schallortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallortung.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
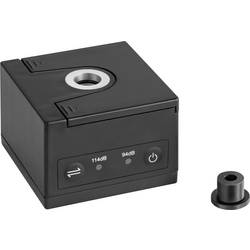
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
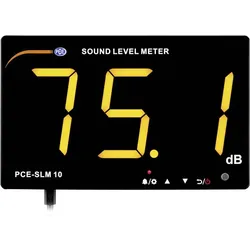
PCE Instruments, Schallpegelmessgerät, Schallpegel MessgerätDie PCE-SLM 10 dB-Anzeige findet Ihren Einsatz in Schulen, Grossraumbüros, Bars, Clubs und sonstigen Veranstaltungsräumen. Durch die grossen Ziffern der dB-Anzeige ist der Messwert jederzeit gut lesbar. Aufgrund des LED-Displays ist dies auch in dunklen Umgebungen ohne Probleme möglich. Die dB-Anzeige wird per USB mit dem optional erhältlichen Netzteil betrieben. Der Messbereich der dB-Anzeige reicht von 30 bis 130 dB. Der Schallpegelmesser stellt den Messwert A gewichtet dar. Die Zeitbewertung der dB-Anzeige ist immer fast. Der Frequenzbereich vom 6 mm Kondensatormikrofon erstreckt sich von 31,5 Hz bis 8,5 kHz. Über die USB-Schnittstelle kann die dB-Anzeige mit dem PC verbunden werden. Mit Hilfe der Software können Live-Messungen an einen Computer übertragen werden. Die dB-Anzeige verfügt ebenfalls über einen internen Speicher, der mit der Software ausgelesen werden kann.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **

Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
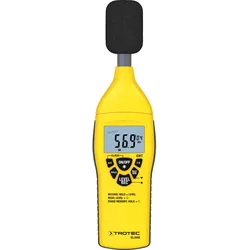
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Schallpegelmessgerät, Schallpegel MessgerätDie PCE-SLM 10 dB-Anzeige findet Ihren Einsatz in Schulen, Grossraumbüros, Bars, Clubs und sonstigen Veranstaltungsräumen. Durch die grossen Ziffern der dB-Anzeige ist der Messwert jederzeit gut lesbar. Aufgrund des LED-Displays ist dies auch in dunklen Umgebungen ohne Probleme möglich. Die dB-Anzeige wird per USB mit dem optional erhältlichen Netzteil betrieben. Der Messbereich der dB-Anzeige reicht von 30 bis 130 dB. Der Schallpegelmesser stellt den Messwert A gewichtet dar. Die Zeitbewertung der dB-Anzeige ist immer fast. Der Frequenzbereich vom 6 mm Kondensatormikrofon erstreckt sich von 31,5 Hz bis 8,5 kHz. Über die USB-Schnittstelle kann die dB-Anzeige mit dem PC verbunden werden. Mit Hilfe der Software können Live-Messungen an einen Computer übertragen werden. Die dB-Anzeige verfügt ebenfalls über einen internen Speicher, der mit der Software ausgelesen werden kann.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
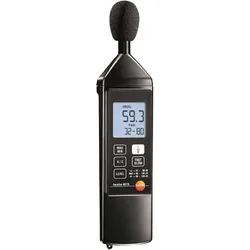
Testo, Schallpegelmessgerät, Schallpegel-Messgerät 815Das ideale Gerät für die tägliche Arbeit. Ob für Klimaanlagen oder Heiztechnik, zur Messung von Diskothekenlärm, Maschinenlärm oder Lärm an Verbrennungsanlagen, das Schallpegelmessgerät Testo 815 ist der perfekte Partner.297,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.