Domain schallortung.de kaufen?
Wir ziehen mit dem Projekt
schallortung.de um.
Sind Sie am Kauf der Domain
schallortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallortung.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
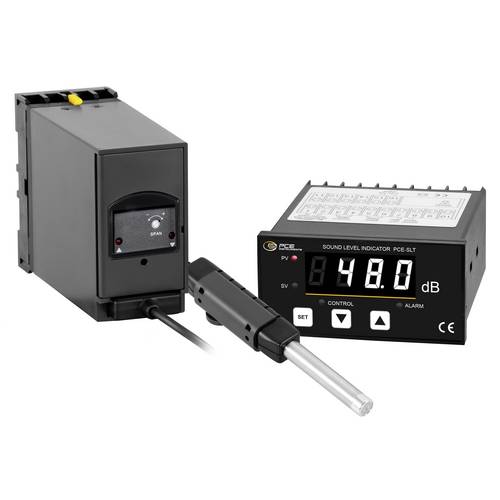
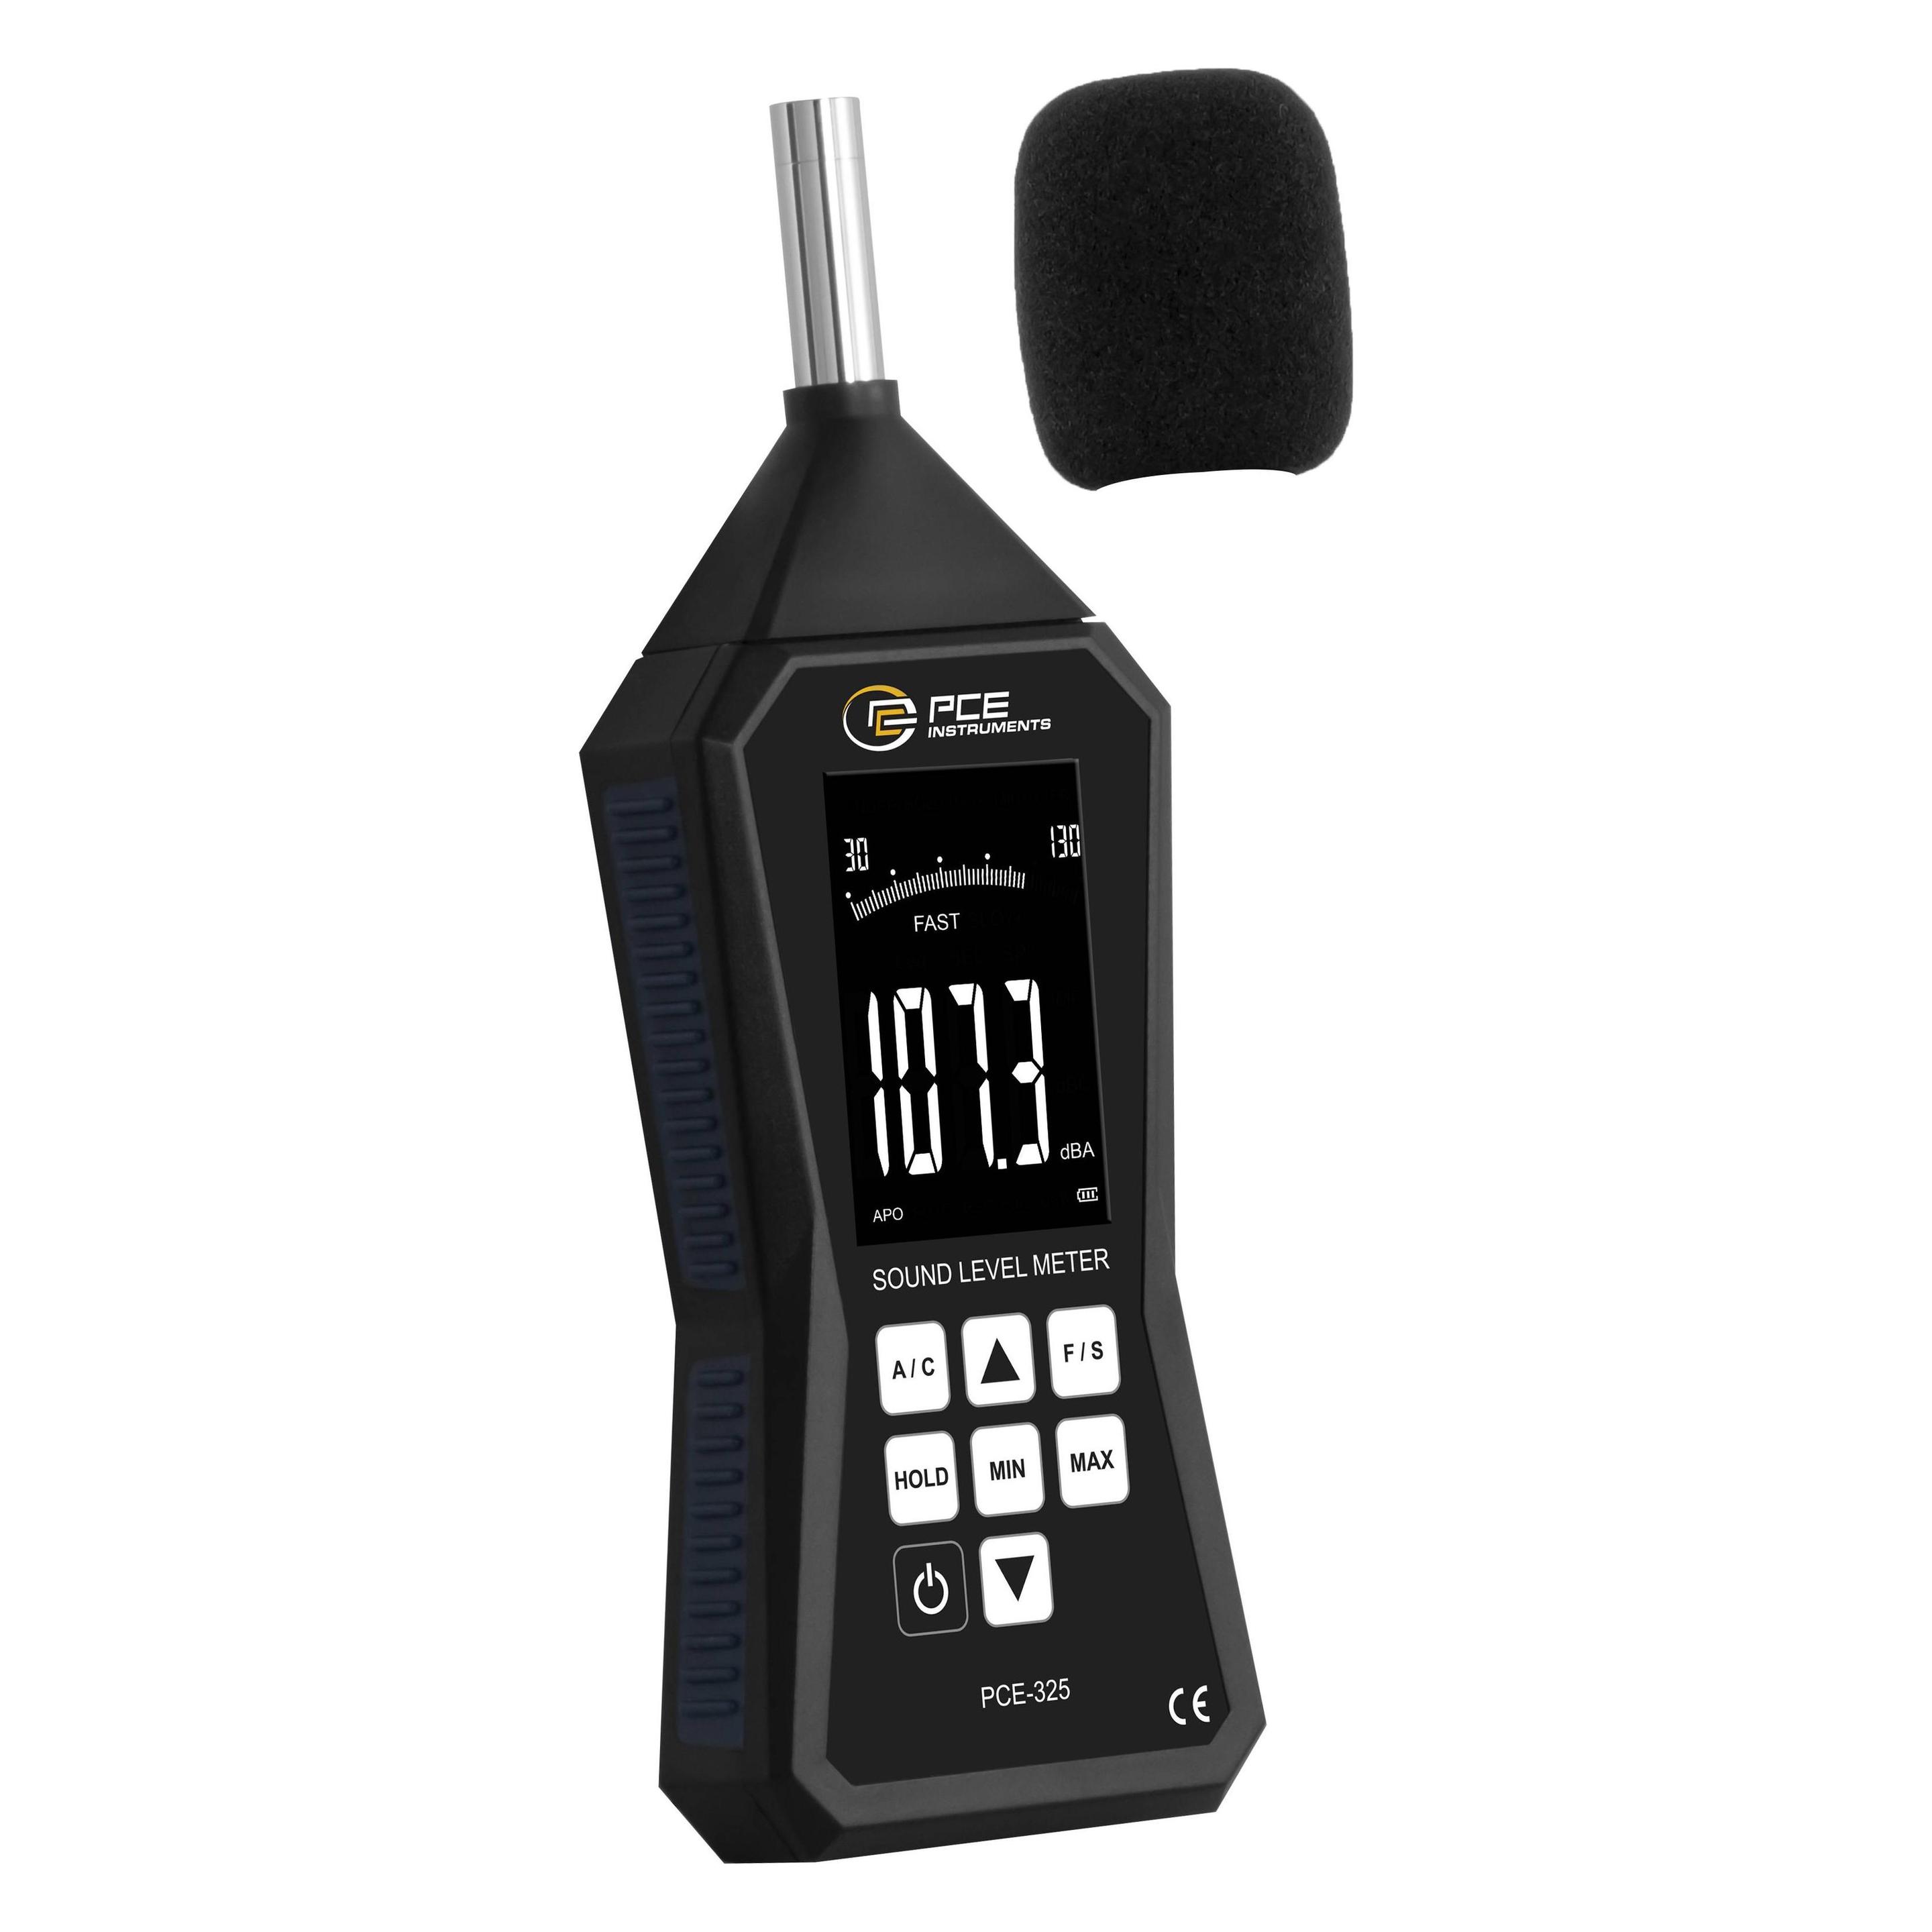
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
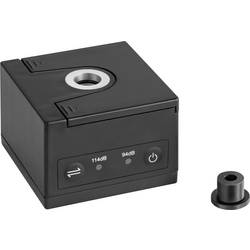
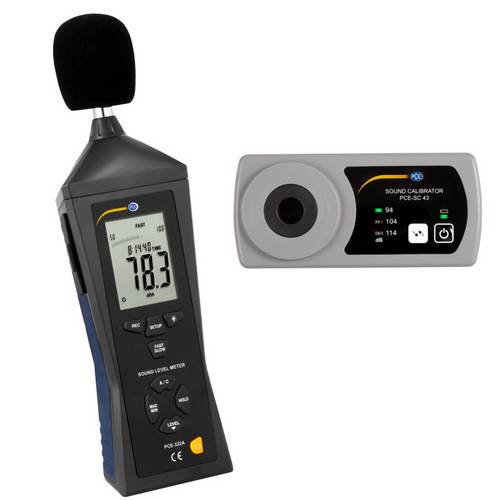
PCE Instruments Schallpegel-Messgerät PCE-322-SC43Das Lärmmessgerät PCE-322A eignet sich besonders für Messungen der Schallbelästigung im Bereich der Industrie-, Gesundheits-, Sicherheits- und Umgebungsüberwachung. Das Lärmmessgerät hat eine Loggerfunktion, was eine Speicherung von bis zu 32700 Messwerten ermöglicht. Damit ist es ideal für Langzeitüberwachungen ist. Das Schallpegelmessgerät PCE-322A kann mit einem USB-Kabel an den PC verbunden werden. Eine Livemessung ist mit dem Schallpegelmessgerät auch möglich und die Daten sind direkt einzusehen und können ausgewertet werden. Die Software bietet Datendarstellungen in Grafik-Formaten und Tabellen. Diese Daten können beispielsweise nach MS Excel übertragen werden. Der Datenlogger hat einen Analogausgang und bietet weitere Ausstattungsmerkmale die einzigartig in seiner Klasse sind. Klasse II Schall - Kalibrator mit verschiedenen Schalldruckpegeln Die Kalibrierfrequenz bei dem Klasse II Schall - Kalibrator liegt bei 1000 Hz und ist eine Sinusform. Im Vergleich zu anderen Kalibratoren hat dieser Klasse II Schall - Kalibrator drei einstellbare Schalldruckpegel. 94 dB, 104 dB und 114 dB stehen dabei zur Verfügung und können per Tastendruck auf dem Klasse II Schall - Kalibrator ausgewählt werden. Somit steht ein zusätzlicher 104 dB Schalldruckpegel zur Verfügung. Mit einer Genauigkeit von ±0,4 dB ist der Klasse II Schall - Kalibrator besonders präzise. Damit ist es mit dem Klasse II Schall - Kalibrator möglich Schallmessgeräte auf deren Genauigkeit hin zu überp285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **

Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
PCE Instruments Schallpegel-Messgerät PCE-322-SC43Das Lärmmessgerät PCE-322A eignet sich besonders für Messungen der Schallbelästigung im Bereich der Industrie-, Gesundheits-, Sicherheits- und Umgebungsüberwachung. Das Lärmmessgerät hat eine Loggerfunktion, was eine Speicherung von bis zu 32700 Messwerten ermöglicht. Damit ist es ideal für Langzeitüberwachungen ist. Das Schallpegelmessgerät PCE-322A kann mit einem USB-Kabel an den PC verbunden werden. Eine Livemessung ist mit dem Schallpegelmessgerät auch möglich und die Daten sind direkt einzusehen und können ausgewertet werden. Die Software bietet Datendarstellungen in Grafik-Formaten und Tabellen. Diese Daten können beispielsweise nach MS Excel übertragen werden. Der Datenlogger hat einen Analogausgang und bietet weitere Ausstattungsmerkmale die einzigartig in seiner Klasse sind. Klasse II Schall - Kalibrator mit verschiedenen Schalldruckpegeln Die Kalibrierfrequenz bei dem Klasse II Schall - Kalibrator liegt bei 1000 Hz und ist eine Sinusform. Im Vergleich zu anderen Kalibratoren hat dieser Klasse II Schall - Kalibrator drei einstellbare Schalldruckpegel. 94 dB, 104 dB und 114 dB stehen dabei zur Verfügung und können per Tastendruck auf dem Klasse II Schall - Kalibrator ausgewählt werden. Somit steht ein zusätzlicher 104 dB Schalldruckpegel zur Verfügung. Mit einer Genauigkeit von ±0,4 dB ist der Klasse II Schall - Kalibrator besonders präzise. Damit ist es mit dem Klasse II Schall - Kalibrator möglich Schallmessgeräte auf deren Genauigkeit hin zu überp285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.