Domain schallortung.de kaufen?
Wir ziehen mit dem Projekt
schallortung.de um.
Sind Sie am Kauf der Domain
schallortung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallortung.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
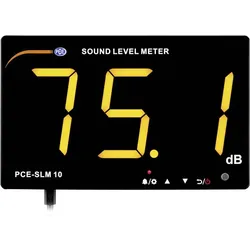
PCE Instruments, Schallpegelmessgerät, Schallpegel MessgerätDie PCE-SLM 10 dB-Anzeige findet Ihren Einsatz in Schulen, Grossraumbüros, Bars, Clubs und sonstigen Veranstaltungsräumen. Durch die grossen Ziffern der dB-Anzeige ist der Messwert jederzeit gut lesbar. Aufgrund des LED-Displays ist dies auch in dunklen Umgebungen ohne Probleme möglich. Die dB-Anzeige wird per USB mit dem optional erhältlichen Netzteil betrieben. Der Messbereich der dB-Anzeige reicht von 30 bis 130 dB. Der Schallpegelmesser stellt den Messwert A gewichtet dar. Die Zeitbewertung der dB-Anzeige ist immer fast. Der Frequenzbereich vom 6 mm Kondensatormikrofon erstreckt sich von 31,5 Hz bis 8,5 kHz. Über die USB-Schnittstelle kann die dB-Anzeige mit dem PC verbunden werden. Mit Hilfe der Software können Live-Messungen an einen Computer übertragen werden. Die dB-Anzeige verfügt ebenfalls über einen internen Speicher, der mit der Software ausgelesen werden kann.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall Therapie für zu Hause 1-MHz-Schallwellen Medizinprodukt UT1033Ultraschall-Gerät für zu Hause Mit dem Revitive® Ultraschall-Therapiegerät bringst du eine innovative Behandlungsmethode direkt zu dir nach Hause. Das Medizinprodukt der Klasse II arbeitet mit 1-MHz-Schallwellen und bietet dir eine praktische Möglichkeit, Beschwerden am ganzen Körper zu adressieren – ganz ohne zusätzliche Medikamente. Was erhalte ich? Ultraschall Gerät (UT1033) Netzteil Ultraschall Gel, 85 ml Aufbewahrungsbeutel Bedienungsanleitung Auf einen Blick Medizinprodukt der Klasse II professioneller Ultraschall für die einfache Verwendung zu Hause geeignet zur Anwendung bei Rücken-, Schulter- und Nackenschmerzen sowie schmerzenden Gelenken unterstützt bei Sportverletzungen, Sehnen- und Bänderschäden, Muskelverspannungen und Knie- sowie Fußschmerzen kann den Heilungsprozess fördern und zur Schmerzlinderung beitragen für den Einsatz am ganzen Körper entwickelt wird seit über 50 Jahren in der professionellen Therapie genutzt speziell für die sichere Anwendung zuhause konzipiert nicht wasserdicht, vor Feuchtigkeit schützen Maße H x B x T: 260 x 175 x 70 mm Passende Produkte Revitive® Ultraschall-Ersatzgel (Artikelnr. 264306) Bitte beachten Benutze Revitive® Ultraschalltherapie nicht: zur Behandlung von malignen Erkrankungen (Anwendung bei Verdacht auf oder bestätigtem Tumor); auf der Haut im Bereich von elektronischen Implantaten einschließlich Herzschrittmachern oder Defibrillatoren; auf entzündeten oder blutenden Körperstellen einschließlich Bereichen, die von Tuberkulose betroffen sind; auf der Haut im Bereich von Gefäßerkrankungen (Blutgefäße, wie z.B. Hämangiome, kapillare, lymphatische, arterielle oder arteriovenöse Fehlbildungen); direkt auf dem Bauch oder dem unteren Rücken einer schwangeren Frau; direkt über einer akuten Epiphysenlösung (Wachstumsfugen), bei Vorliegen einer Myositis ossificans (Weichteilverknöcherung) oder im Bereich der Augen, des Kopfes oder der Geschlechtsorgane; auf offenen Wunden oder auf empfindlichen oder beschädigten Hautstellen, z.B. Ekzeme; auf der vorderen Halsseite über dem Sinus caroticus (Gabelung der Halsschlagader); auf Wirbelsäulenerkrankungen, z.B. Spina bifida nach einer Laminektomie; auf einer aktiven tiefen Venenthrombose oder Thrombophlebitis; auf vor Kurzem bestrahltem Gewebe (innerhalb von sechs Monaten); am Herzen, an den Augen, in der Nähe des Gehirns, an den Halsganglien, an der Wirbelsäule, an Stellen, an denen eine Laminektomie durchgeführt wurde (kann zu Blutungen des Rückenmarks führen). Wenden dich im Zweifelsfall an deinen Arzt. Identifikationsnummer GTIN: 5060217494998 UT1033189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **


Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
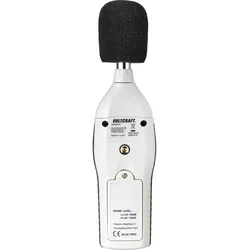
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
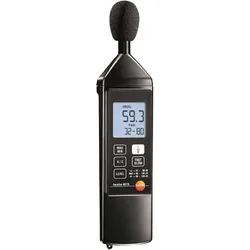
Testo, Schallpegelmessgerät, Schallpegel-Messgerät 815Das ideale Gerät für die tägliche Arbeit. Ob für Klimaanlagen oder Heiztechnik, zur Messung von Diskothekenlärm, Maschinenlärm oder Lärm an Verbrennungsanlagen, das Schallpegelmessgerät Testo 815 ist der perfekte Partner.297,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
PCE Instruments, Schallpegelmessgerät, Schallpegel MessgerätDie PCE-SLM 10 dB-Anzeige findet Ihren Einsatz in Schulen, Grossraumbüros, Bars, Clubs und sonstigen Veranstaltungsräumen. Durch die grossen Ziffern der dB-Anzeige ist der Messwert jederzeit gut lesbar. Aufgrund des LED-Displays ist dies auch in dunklen Umgebungen ohne Probleme möglich. Die dB-Anzeige wird per USB mit dem optional erhältlichen Netzteil betrieben. Der Messbereich der dB-Anzeige reicht von 30 bis 130 dB. Der Schallpegelmesser stellt den Messwert A gewichtet dar. Die Zeitbewertung der dB-Anzeige ist immer fast. Der Frequenzbereich vom 6 mm Kondensatormikrofon erstreckt sich von 31,5 Hz bis 8,5 kHz. Über die USB-Schnittstelle kann die dB-Anzeige mit dem PC verbunden werden. Mit Hilfe der Software können Live-Messungen an einen Computer übertragen werden. Die dB-Anzeige verfügt ebenfalls über einen internen Speicher, der mit der Software ausgelesen werden kann.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revitive® Ultraschall Therapie für zu Hause 1-MHz-Schallwellen Medizinprodukt UT1033Ultraschall-Gerät für zu Hause Mit dem Revitive® Ultraschall-Therapiegerät bringst du eine innovative Behandlungsmethode direkt zu dir nach Hause. Das Medizinprodukt der Klasse II arbeitet mit 1-MHz-Schallwellen und bietet dir eine praktische Möglichkeit, Beschwerden am ganzen Körper zu adressieren – ganz ohne zusätzliche Medikamente. Was erhalte ich? Ultraschall Gerät (UT1033) Netzteil Ultraschall Gel, 85 ml Aufbewahrungsbeutel Bedienungsanleitung Auf einen Blick Medizinprodukt der Klasse II professioneller Ultraschall für die einfache Verwendung zu Hause geeignet zur Anwendung bei Rücken-, Schulter- und Nackenschmerzen sowie schmerzenden Gelenken unterstützt bei Sportverletzungen, Sehnen- und Bänderschäden, Muskelverspannungen und Knie- sowie Fußschmerzen kann den Heilungsprozess fördern und zur Schmerzlinderung beitragen für den Einsatz am ganzen Körper entwickelt wird seit über 50 Jahren in der professionellen Therapie genutzt speziell für die sichere Anwendung zuhause konzipiert nicht wasserdicht, vor Feuchtigkeit schützen Maße H x B x T: 260 x 175 x 70 mm Passende Produkte Revitive® Ultraschall-Ersatzgel (Artikelnr. 264306) Bitte beachten Benutze Revitive® Ultraschalltherapie nicht: zur Behandlung von malignen Erkrankungen (Anwendung bei Verdacht auf oder bestätigtem Tumor); auf der Haut im Bereich von elektronischen Implantaten einschließlich Herzschrittmachern oder Defibrillatoren; auf entzündeten oder blutenden Körperstellen einschließlich Bereichen, die von Tuberkulose betroffen sind; auf der Haut im Bereich von Gefäßerkrankungen (Blutgefäße, wie z.B. Hämangiome, kapillare, lymphatische, arterielle oder arteriovenöse Fehlbildungen); direkt auf dem Bauch oder dem unteren Rücken einer schwangeren Frau; direkt über einer akuten Epiphysenlösung (Wachstumsfugen), bei Vorliegen einer Myositis ossificans (Weichteilverknöcherung) oder im Bereich der Augen, des Kopfes oder der Geschlechtsorgane; auf offenen Wunden oder auf empfindlichen oder beschädigten Hautstellen, z.B. Ekzeme; auf der vorderen Halsseite über dem Sinus caroticus (Gabelung der Halsschlagader); auf Wirbelsäulenerkrankungen, z.B. Spina bifida nach einer Laminektomie; auf einer aktiven tiefen Venenthrombose oder Thrombophlebitis; auf vor Kurzem bestrahltem Gewebe (innerhalb von sechs Monaten); am Herzen, an den Augen, in der Nähe des Gehirns, an den Halsganglien, an der Wirbelsäule, an Stellen, an denen eine Laminektomie durchgeführt wurde (kann zu Blutungen des Rückenmarks führen). Wenden dich im Zweifelsfall an deinen Arzt. Identifikationsnummer GTIN: 5060217494998 UT1033189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Extech, Schallpegelmessgerät, Schallpegel-Messgerät SL130W KIdeal zum Überwachen von Lärmpegeln in Gebäuden, Büros, Produktionsanlagen usw. Der SL-130 besitzt eine einstellbare Alarmfunktion, somit kann die Einhaltung der gesetzlichen Pegel überprüft und gegebenenfalls Schutzmassnahmen ergriffen werden. Der SL-130 eignet sich auch ideal als Kontrollinstrument bei Reden oder Vorträgen. Ist die Rede-Lautstärke optimal, leuchten die LEDs grün. Wird die gewünschte Lautstärke über- oder unterschritten, leuchten bzw. blinken diese rot und signalisieren dem Redner ein Anpassen der Lautstärke. Der Alarm erfolgt optisch über superhelle LEDs, die bis zu 30 m sichtbar sind oder über einen analogen Schaltausgang.343,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Ivar: Technische AkustikTechnische Akustik , Die technische Akustik hat sich längst aus einem Teilgebiet der Physik zu einer eigenständigen wissenschaftlichen Disziplin entwickelt. Aufgebaut als übersichtliches Grundlagengerüst, dient das Werk gleichzeitig als Repetitorium und zum Nachschlagen. Angesprochen sind alle, die sich beruflich mit technischer Akustik befassen müssen, sowie Studenten, Laboranten und Ingenieure verschiedenster Fachrichtungen undHörgeräteakustiker. · Physikalische Grundbegriffe · Schall, Schallfeld, Schallerzeugung, Schallausbreitung · Schallvorgänge in geschlossenen Räumen und akustischen Leitungen · Elektromechanische Analogien, Elektroakustische Wandler · Akustische Messtechnik, physiologische Akustik · Schallaufzeichnung, Lärmbekämpfung, Schallschutz · Ultraschall, Bauakustik · Schallabsorber und Schalldämpfer , Sonstige > Sportfederung , Auflage: 7., erweiterte Auflage, Erscheinungsjahr: 201210, Produktform: Kartoniert, Titel der Reihe: Kamprath-Reihe##, Autoren: Veit, Ivar, Auflage: 12007, Auflage/Ausgabe: 7., erweiterte Auflage, Seitenzahl/Blattzahl: 190, Abbildungen: Zahlr. Abb., Tab., Keyword: Hörgeräteakustik; Schallausbreitung; Schallerzeugung; Technische Akustik, Fachschema: Akustik~Technik / Physik, Fachkategorie: Akustik und Tontechnik~Technologie, allgemein, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Wellenmechanik (Vibration und Akustik), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 221, Breite: 159, Höhe: 15, Gewicht: 331, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330130 9783802317071 9783802300639, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.